太陽光の自己所有・PPA・リース比較|法人が同じ条件で確認する項目
著者・監修: 依田尚人(YDAIコンサルティング株式会社 代表)
太陽光の自己所有・PPA・リース比較|法人が同じ条件で確認する項目
自己所有・PPA・リースは、初期支出だけで決めず、設置条件、自家消費率、比較期間、費用に含める項目を揃えて比べる必要があります。方式ごとに支払いの見え方や確認する契約条件が異なるため、同じ入力欄に記録しなければ比較の前提がそろいません。まず導入目的と電力の使い方を整理します。
本記事は、特定の提供元や個別契約の優劣を扱いません。自己所有・PPA・リースについて、屋根か地上か、出力、自家消費率、比較期間、費目の範囲を同じ確認表で整理する方法を説明します。
地上設置を制度上の価格・認定の区分と結び付けて確認する場合は、2026年度認定分までの情報として扱います。出典は資源エネルギー庁「買取価格・期間等(2026年度以降)」、確認日は2026-09-05です。
自己所有・PPA・リースを比べる前に決めること
三つの方式を比較する前に、設備の条件と電力使用の前提を先に固定します。比較の前に条件をそろえることで、初期支出だけに目が向き、後から異なる条件を足し合わせることを避けられます。
| 比較の前に決める欄 | 記録する内容 | 方式を問わず確認する理由 |
|---|---|---|
| 導入目的 | 自家消費を中心に見るか、余剰分も確認するか | 電力使用の前提をそろえるため |
| 設置条件 | 屋根または地上、出力、設備構成 | 同じ設備条件で比べるため |
| 使用状況 | 電力を使う時間帯、自家消費率 | 支払いと電力使用の関係を確認するため |
| 比較期間 | 比較を始める日と終える日 | 期間中の項目をそろえるため |
表内の地上は、方式比較で設備条件を分けるための項目です。制度上の地上設置情報を参照する場合は、2026年度認定分までという年度条件と前掲の資源エネルギー庁資料、確認日2026-09-05を近くに記録します。
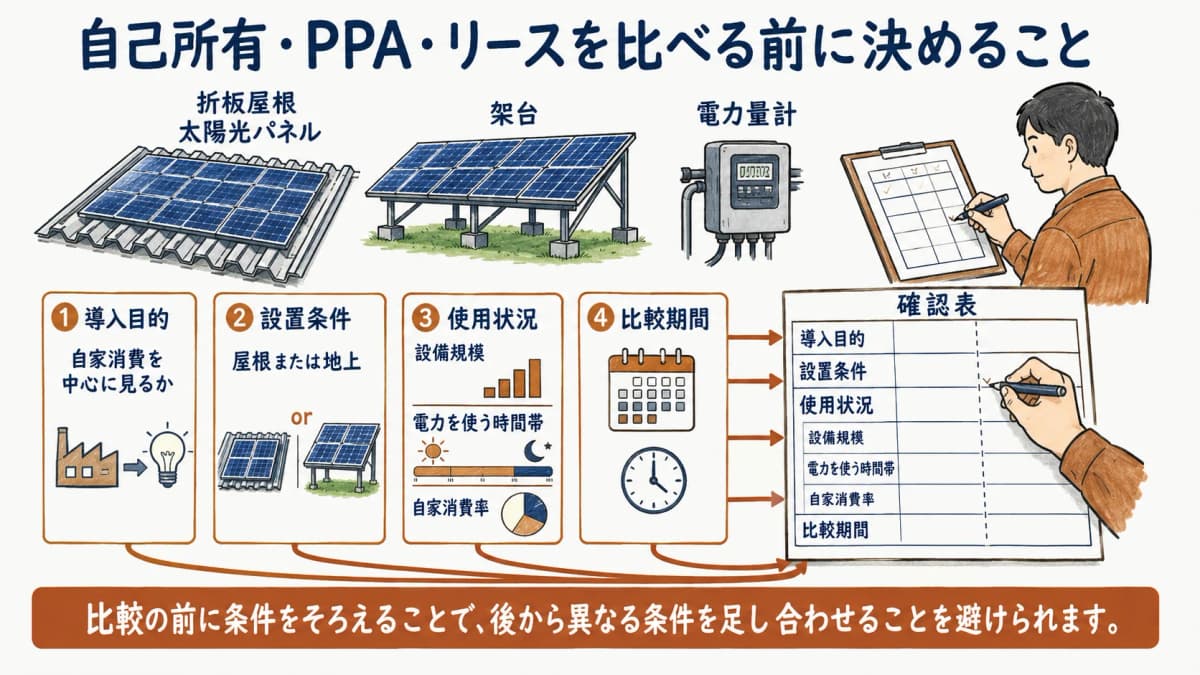
比較表の最初の行は、方式の名前ではなく共通の設備条件にします。屋根、地上、出力、自家消費率、電力を使う時間帯を先に埋めれば、支払いの違いをその後の行で確認できます。出力は、比較表では設備規模としても記録します。
確認表の項目名は、比較する方式ごとに変えません。共通欄を固定することで、追加の資料が届いた場合も、どの条件に対応する情報かを確認できます。
比較の条件を後から追加する場合も、同じ欄へ記録します。項目ごとの前提を別の行へ散らさないことで、比較の根拠を見直しやすくなります。
導入目的と電力使用の時間帯
導入目的を整理するときは、設備から得た電気をどの時間帯に使う想定かを記録します。日中の使用状況と自家消費率を同じ欄に置くと、方式ごとの支払いを比較する前に、電力使用の前提を見直せます。
目的が同じように見えても、設置条件や使う時間帯が異なれば、比較表の意味が変わります。比較対象ごとに別の前提を書き足すのではなく、最初に共通欄を埋めてから、方式別の確認項目へ進みます。
屋根・地上・出力・自家消費率の整理
屋根設置と地上設置は、設備構成や工事の確認点が同じではありません。出力、自家消費率、設備を置く場所を一つの条件セットとして記録し、別の設置形態の情報を同じ行へ混ぜないようにします。
制度値を確認する必要がある場合は、年度と認定区分を分けて記録します。産業用太陽光のFIT/FIP価格【2026年度】屋根・地上・出力別に整理のように、制度上の価格と費用の比較条件を別に見ることが、方式を比較する前提になります。
同じ条件で確認する比較ポイント
方式の比較では、初期支出と期間中の支払いを分け、工事・保守・更新の扱いも同じ欄に記録します。費目の言葉が同じでも対象範囲は一致しないことがあるため、金額だけではなく、何を含むかを確認します。
| 比較する欄 | 自己所有・PPA・リースで共通して記録する内容 | 確認の目的 |
|---|---|---|
| 初期支出 | 開始時点に支払う項目と対象範囲 | 開始時の金額だけを比べない |
| 期間中の支払い | 比較期間内の支払い項目と単位 | 支払いの時期を分ける |
| 工事の扱い | 含まれる工事、設備構成、確認先 | 工事範囲を混同しない |
| 保守・更新の扱い | 含まれる項目、期間、確認先 | 後から発生する確認項目を残す |
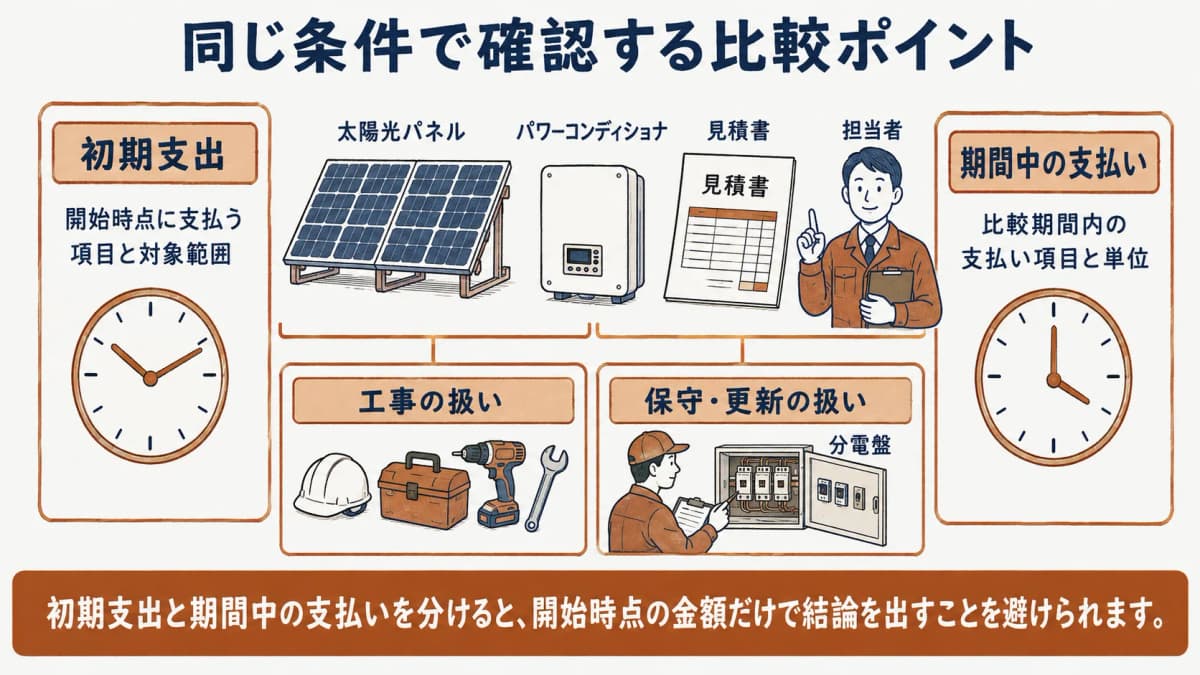
支払いの項目は、発生する時点と単位を明らかにしてから並べます。初期支出の欄と期間中の支払いの欄を分けることで、比較期間に含める内容を後から点検できます。
比較対象ごとに見積書の書き方が異なる場合も、同じ確認欄へ転記してから比べます。金額の欄だけを先に埋めず、設備条件、費目の対象範囲、支払いが発生する時点を並べて確認すると、比較の根拠を追いやすくなります。
初期支出と比較期間中の支払いを分ける
初期支出と期間中の支払いを分けると、開始時点の金額だけで結論を出すことを避けられます。比較表では、各方式の支払いを一つの合計欄に入れる前に、発生する時点と対象範囲を別々に記録します。
公表資料にある費用値を参考にするときも、政策上の想定値と2025年設置案件の定期報告データを同じものとして扱いません。費用データの性質と比較条件は、産業用太陽光の費用とkW単価|政策上の想定値と設置実績を分けて読むで確認できます。
工事・保守・更新などの扱いを確認する
工事・保守・更新の扱いを確認する際は、含まれる作業と対象設備を同じ欄に残します。方式名だけから範囲を推測せず、見積書や契約書に記された対象と、確認先を対応付けます。
比較表には、保守や更新について確認できた事項と、個別に確認が必要な事項を混ぜずに記録します。こうすると、費用の比較と契約条件の確認を別の作業として進められます。
契約前の見積比較に使う確認表
契約前の見積比較では、比較期間、費目、設備条件を同じ順序で入力します。個別契約の法的性質、会計・税務上の扱い、契約解除条件は契約内容によって異なるため、本記事の確認表だけで判断せず、契約書と関係する専門家・提供元へ確認します。
| 確認表の欄 | 入力する内容 | 確認する資料 |
|---|---|---|
| 比較期間 | 開始日、終了日、期間中に含める支払い | 見積書、支払い条件 |
| 設備条件 | 設置形態、出力、太陽光パネル、パワーコンディショナ | 設備仕様、見積書 |
| 費目 | 初期支出、期間中の支払い、工事、保守、更新 | 見積書、契約書 |
| 確認先 | 提供元、契約書、関係する専門家 | 問い合わせ記録 |
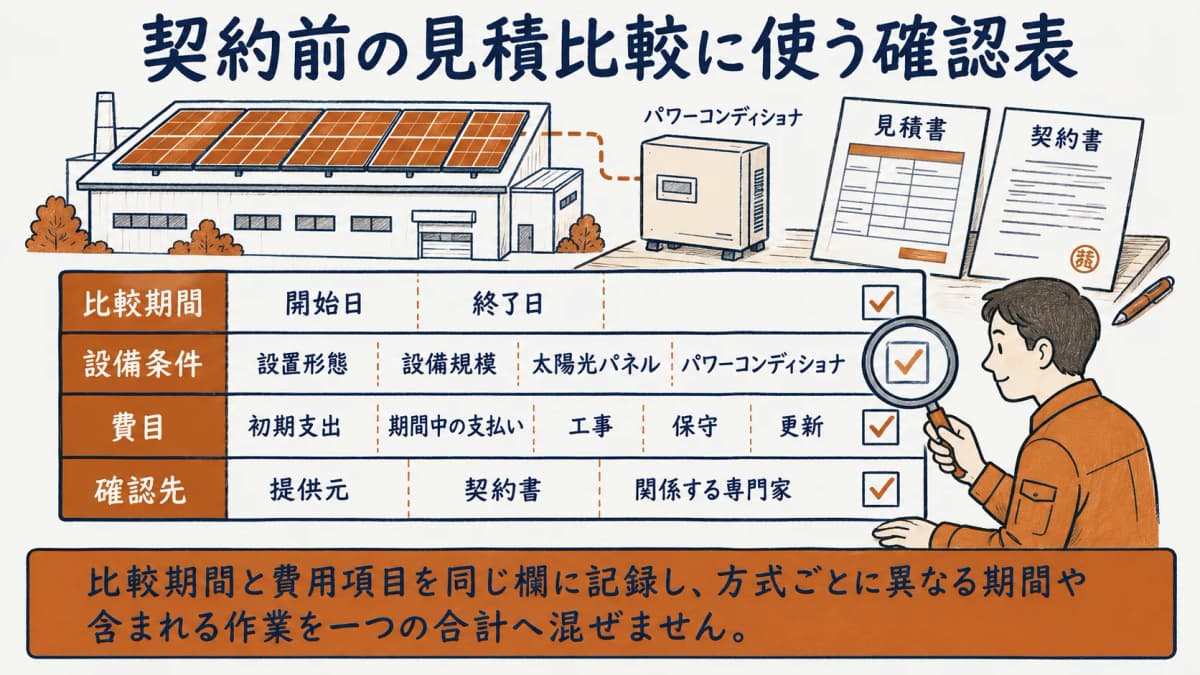
確認表は、数値を並べるためだけのものではありません。設備仕様、費目、確認先を対応付けることで、見積書と契約書のどちらを見ればよいかを共有しやすくなります。
20年総費用の入力条件
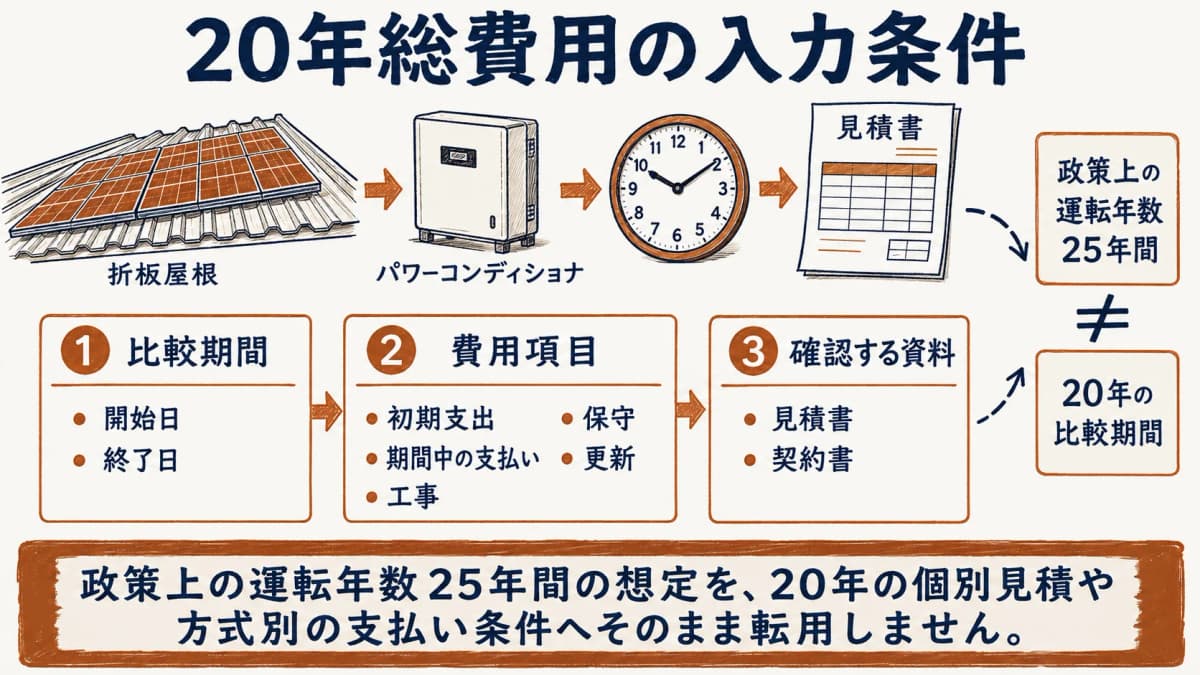
20年総費用を比較する場合でも、同じ比較期間に入れる費目を先に決めます。政策上の運転年数25年間の想定を、20年の個別見積や方式別の支払い条件へそのまま転用しません。調達価格等算定委員会「令和8年度以降の調達価格等に関する意見」(2026年2月5日)は2026年度の算定前提として運転年数25年間を想定しており、確認日は2026-09-05です。
比較期間と費用項目を同じ欄に記録し、方式ごとに異なる期間や含まれる作業を一つの合計へ混ぜません。比較する期間は、見積書と契約書に記された条件を確認して設定します。
個別契約で確認する事項と確認先
個別契約では、支払いの条件、工事・保守・更新の対象、比較期間を確認します。契約書で確認できることと、提供元への確認が必要なことを分け、回答を受けた日と確認先を記録しておくと、比較表を更新しやすくなります。
個別契約は契約書と関係する専門家・提供元へ確認します。本記事は比較のための項目整理であり、個別の法令解釈、申請書類の作成、契約内容の判断を行うものではありません。
よくある質問
自己所有・PPA・リースを比較する質問では、方式名の違いより先に、条件が同じ欄に入っているかを確かめます。次表は、判断の前に見直す確認項目を整理したものです。
| 質問 | 先に見直す項目 |
|---|---|
| 初期費用が小さい方式だけを選んでよいか | 初期支出、期間中の支払い、比較期間 |
| 3方式を同じ表で比較するには何が必要か | 設備条件、費目、期間、確認先 |
| 契約や税務の扱いは記事だけで判断できるか | 契約書、関係する専門家、提供元 |
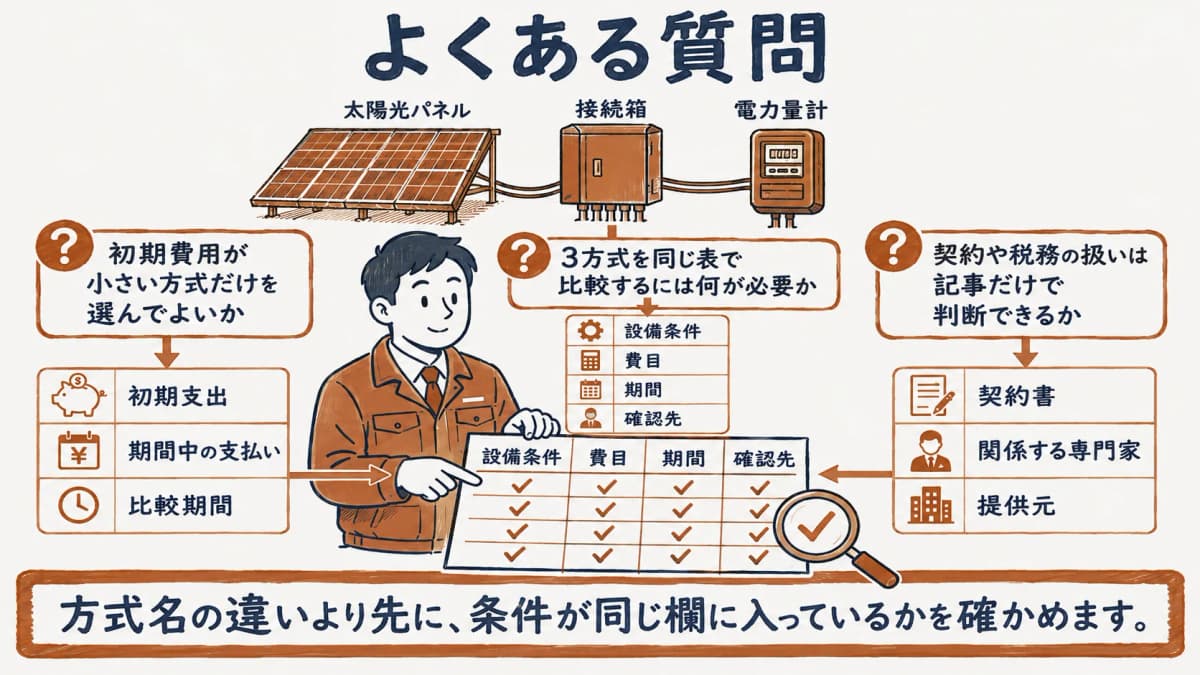
質問への答えを一つの方式の結論にせず、確認表の該当欄へ戻して判断します。比較条件が変わった場合も、共通欄から見直すことで、前提の異なる情報を混ぜずに済みます。
初期費用が小さい方式だけを選んでよいか
初期支出だけでは比較しません。屋根・地上、出力、自家消費率、比較期間、費用に含める項目をそろえたうえで確認します。初期支出と期間中の支払いを分けると、開始時点だけを比較することを避けられます。
方式ごとの金額を同じ意味の数値として扱うには、対象範囲を確認する必要があります。工事、保守、更新の扱いも同じ欄に記録し、異なる条件を一つの比較結果にまとめないようにします。
3方式を同じ表で比較するには何が必要か
各方式について、比較期間、電力使用の前提、支払いの内訳、工事・保守・更新の扱いを同じ欄に記録します。設置形態、出力、自家消費率も共通欄に置き、方式ごとに別の基準を使わないことが重要です。
数値を記録する場合は、対象範囲と確認日も近くに残します。政策上の想定値や定期報告データを使うときは、それぞれの目的を分け、個別の見積金額に置き換えません。
契約や税務の扱いは記事だけで判断できるか
個別契約の法的性質や会計・税務の扱いは契約内容で異なります。契約書と関係する専門家・提供元への確認が必要です。個別の条件を一つの方式の一般的な結論として扱わないようにします。
本記事の確認表は、確認すべき項目を整理するためのものです。契約内容に関する判断は、契約書と関係する専門家・提供元へ確認してから進めます。
まとめ
自己所有・PPA・リースを比べる際は、初期支出だけでなく、設置形態、出力、自家消費率、比較期間、費目の範囲をそろえます。方式名の違いより先に、比較表の各欄に同じ前提が入っているかを確認することが重要です。
| 比較表に残す項目 | 確認のポイント |
|---|---|
| 設備条件 | 屋根・地上、出力、設備構成 |
| 支払い条件 | 初期支出と期間中の支払いを分ける |
| 費目の範囲 | 工事、保守、更新の扱いを確認する |
| 確認先 | 見積書、契約書、提供元、関係する専門家 |
比較項目の考え方は選び方・比較カテゴリ、費用データの読み方は費用・相場カテゴリ、記事一覧はブログ一覧で確認できます。
出典
- 調達価格等算定委員会「令和8年度以降の調達価格等に関する意見」(2026年2月5日)(meti.go.jp)
- 資源エネルギー庁「買取価格・期間等(2026年度以降)」(enecho.meti.go.jp)
著者・監修
依田尚人YDAIコンサルティング株式会社 代表
依田尚人は YDAIコンサルティング株式会社 代表。産業用太陽光の FIT/FIP・補助金制度と導入方式別の費用構造について、資源エネルギー庁・経済産業省等の公開情報を一次ソースまで確認する工程を標準として、本サイトの記事を設計・監修しています。
sangyo-taiyoko-hikaku.comは、YDAIコンサルティング株式会社が運営する情報メディアです。掲載情報の収録基準・出典の考え方は情報の収録基準と運営方針をご覧ください。
掲載内容に誤りや古い情報を見つけられた場合は、お問い合わせフォームよりご連絡ください。内容を確認のうえ対応します。